
El debate gobierno – UIA en torno al “Día de la Industria”
Damián Bil
Vía Socialista
El Aromo Tercera Época – N° 11 – 3 de octubre de 2026
El 2 de septiembre, se conmemoró el Día de la Industria, que la UIA celebra desde 1941. Este año, el encuentro estuvo signado por una tensión latente. En una instancia donde otrora asistían el/la presidente o funcionarios de primera línea, ahora, sin presencia oficial relevante, salvo por el secretario de Coordinación de Producción y Comercio. Desde la entidad, los discursos no escatimaron críticas al rumbo macroeconómico. Uno de los vicepresidentes, Guillermo Moretti (proveniente del mundo PyME de Santa Fe), acusó al gobierno de desconocer lo que es una fábrica, y apostrofó a Caputo como un endeudador que no sabe lo que es un torno.[1] El presidente de la entidad, Martín Rapallini, intentó bajar el tono, señalando que ello no expresaba la posición unificada de la UIA. No obstante, aprovechó para criticar el rumbo económico: aunque marcó logros, denunció la pérdida de más de 90.000 puestos laborales. Agregó que hay sectores con caídas de entre el 10% y el 30% desde 2022-23. Reclamó por falta de crédito, el elevado “costo argentino” (impuestos, salarios), la creciente incidencia de las importaciones, el elevado precio de la energía, y el deterioro de infraestructura.
Un conflicto latente
El gobierno ya venía “chuceando” a los industriales. A comienzos de año, Techint perdió una licitación para una obra en Vaca Muerta, ocasión en la cual Milei apodó a Rocca como “Don Chatarrín”. El enfrentamiento con los Capitanes de la Industria continuó con el cierre de FATE. Cuando su dueño, Javier Madanes, criticó la política aperturista del gobierno, este respondió que la empresa sobrevivía por la protección, vendiendo productos caros.[2] Incluso, Caputo apostrofó de “tarados” a los que defendían a la industria subsidiada. Por su parte, durante un encuentro que periódicamente organiza el holding de Paolo Rocca, numerosos disertantes criticaron el rumbo del gobierno, destacando la pérdida de capacidades en innovación y desarrollo, con protestas por la inacción del gobierno frente al avance de los productos chinos. Además, asistentes señalaron que la apertura indiscriminada puede ser una estocada para cadenas de la manufactura. Hasta representantes de FIEL criticaron la caída del ingreso de los trabajadores, que profundiza la recesión de sectores no primarios.[3]
En el peor de los mundos
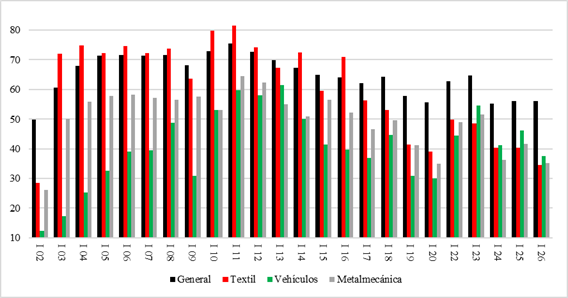
Más allá del tono, las quejas de los industriales tienen asidero en la situación. Fuera de la denominada actividad primaria, la situación de buena parte de la industria está comprometida. Si bien el gobierno destaca un supuesto crecimiento, en realidad estamos ante lo que los analistas denominan como una economía de dos velocidades: sectores que traccionan la actividad (agro, minería, hidrocarburos), y el resto de la economía no primaria que se contrae. El último indicador de producción industrial de INDEC (junio), informa una caída del 2,2% interanual, con sectores retrocediendo 9% (caucho, plástico, metal), 13% (textiles y minerales no metálicos), y hasta 27% (maquinaria y equipo) o 31,4% (aparatos e instrumentos). Asimismo, la recesión se refleja en la contracción del consumo, impactando en numerosos sectores de la industria que proveen al mercado interno. Según INDEC, el consumo en supermercados cayó en el segundo trimestre un 1,1% interanual (11,7% por detrás de los valores de 2023); en autoservicios mayoristas, el retroceso fue del 2,6% (18% menos que en 2022). Actividades como la automotriz experimentaron una caída de ventas del 12% en relación a 2025. Los salarios registrados, según el RIPTE, retrocedieron 3,7%, a niveles que apenas superan los de la crisis de 2002. La utilización de la capacidad instalada también está en baja: el nivel general está catorce puntos por detrás de los guarismos de los 2000; actividades particulares como textil, papel, química o automotriz operan con niveles de utilización entre el 15% y el 50% menores que a inicios de los 2010 (ver gráfico 1).
A esto se le suma una combinación de efectos adversos: la reducción del apoyo estatal; la apertura importadora con dólar barato; y la falta de una política de comercio exterior que fomente exportaciones.
La cuestión de fondo
Ambos contendientes tienen argumentos. Por un lado, el gobierno postula la defensa de los consumidores, que pagan productos caros y de menor calidad. Las transferencias a los industriales, dicen, genera una miríada de empresas que “cazan en el zoológico”, sin incentivos para modernizarse. Pero desmantelar la estructura sostén de este entramado sin medidas de transición deriva en un incremento del desempleo y una retracción de la actividad. Con ello, ingresan productos baratos, pero con la dificultad de que hay menos consumidores solventes que pueden comprarlos.
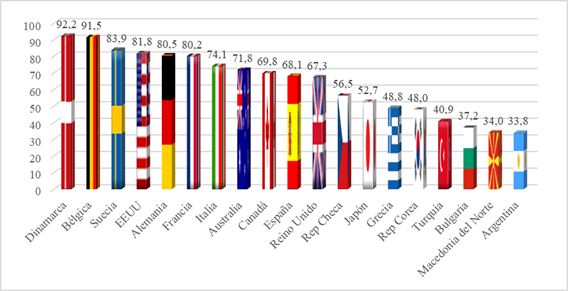
Pero estas “verdades” demuestran que ninguno tiene una solución real. La vía LLA implica tirar al bebé con el agua sucia. Incentivo para la actividad donde la Argentina tiene ventajas competitivas (agro, hidrocarburos y minería), que ocupan poca mano de obra, a costa del desarme de capacidades industriales. Eso conduce hacia una estructura estilo Perú, como quiere Bausili.[4] Es claro que la masa de la población que vive de esas actividades no puede ser absorbida por el trabajo en las apps, salida que muestra agotamiento. Pero la vía de los industriales tampoco es una respuesta viable. Subsidiar empresarios ineficientes, que están lejos de la productividad mundial (ver gráfico 2), es una medida que engrosa millonarios a costa del sacrificio de la población, esquema que entra en crisis cuando se acaban los recursos para sostener esto.
Es posible plantear una alternativa, que supere este bucle de la economía argentina y evite la destrucción de capacidades generadas. Un Estado productor, socialista, que planifique pensando en la gran escala y asigne recursos de forma racional, puede en poco tiempo ganar competitividad, reducir costos y generar riqueza real, permitiendo elevar las condiciones de vida generales. Solo de esta forma será posible salta el pantano sin condenarnos a la miseria.
Gráfico 1. Utilización de la capacidad instalada en industrias seleccionadas, al primer trimestre, 2002-2026
Fuente: elaboración propia en base a Ministerio de Economía e INDEC
La UCI se encuentra en el piso. A nivel general, está apenas por encima de lo registrado durante el primer trimestre de 2002. En sectores como textil, vehículos y metalmecánica, la utilización está entre un 40% y un 50% por debajo de los valores de 2012-13.
Gráfico 2. Producto por hora trabajada, países seleccionados, en dólares paridad de poder adquisitivo de 2021, a noviembre de 2025
Fuente: datos de la Organización Internacional del Trabajo
La productividad argentina está lejos de la de países líderes. Medida en producto por hora trabajada, es casi un 60% menor a la de EE.UU. o Alemania, la mitad de la española, y 29% menor a la de Corea. El país se encuentra en los niveles de economías como la de Bulgaria o Macedonia del Norte. Sin otros elementos que compensen esto (como por ejemplo los bajos salarios con los que buena parte de la producción asiática se insertó en el mercado global de manufacturas), la industria argentina tiene serias dificultades para competir incluso en sus propias fronteras.
[1]TN, 2/9/2026, https://tinyurl.com/3yvwrnam.
[2]Página/12, 1/3/2026, https://tinyurl.com/yc6rwty6.
[3]Perfil, 28/8/2026, https://tinyurl.com/yc5cz6h4.
[4]Ver nuestro análisis sobre ese modelo aquí: Deuda Prometida, 7/2/2026 https://tinyurl.com/3h57dtks.